
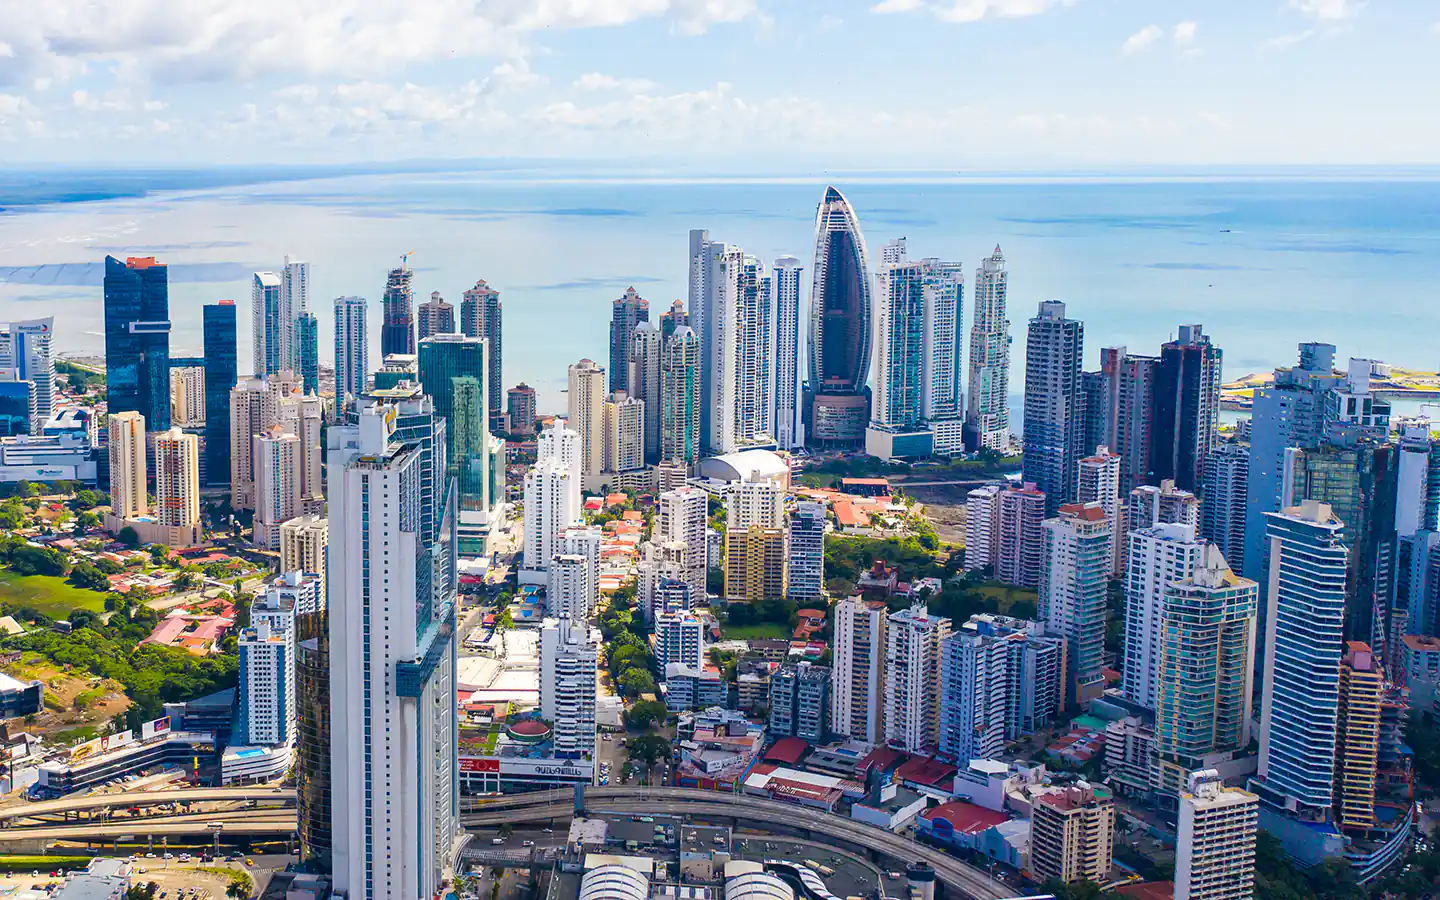
El mercado inmobiliario panameño continúa evolucionando. Después de varios años marcados por ajustes en determinados segmentos, en 2026 distintas fuentes del sector apuntan a un mercado más dinámico, pero también más selectivo, en el que compradores, inversionistas y desarrolladores prestan mayor atención a factores como la ubicación, la calidad del proyecto, su potencial de renta y las condiciones para su desarrollo y financiamiento.
Para quienes evalúan adquirir, desarrollar o financiar un activo inmobiliario en Panamá, esta coyuntura plantea oportunidades, pero también hace especialmente importante revisar los fundamentos legales de la inversión.
El análisis no termina con el precio por metro cuadrado o las perspectivas comerciales del proyecto. La situación registral del inmueble, las condiciones de uso del suelo, los permisos, la estructura mediante la cual se realizará la inversión y las reglas que regirán el activo una vez desarrollado pueden incidir directamente en su viabilidad y valor.
Antes de avanzar con una inversión o desarrollo inmobiliario, y a partir de nuestra experiencia asesorando a compradores, inversionistas, desarrolladores y entidades financieras, identificamos al menos cinco aspectos que conviene analizar.
- El due diligence debe comenzar por el inmueble, no por la transacción
Antes de adquirir una propiedad, uno de los primeros pasos consiste en determinar exactamente qué se está comprando.
Una revisión legal adecuada debe permitir confirmar la titularidad del inmueble e identificar las limitaciones, gravámenes u otras circunstancias registrales que puedan afectarlo. Dependiendo de la naturaleza del proyecto, el análisis puede extenderse además a aspectos relacionados con acceso, uso del terreno, servidumbres y otros derechos que puedan incidir en el desarrollo previsto.
Esta revisión cobra aún mayor importancia cuando la adquisición no se realiza directamente sobre el inmueble, sino mediante la compra de las acciones de una sociedad propietaria del activo.
En ese escenario, la debida diligencia no debería limitarse al bien inmueble. También debe examinarse la situación jurídica de la sociedad que lo posee y las obligaciones que el comprador asumiría indirectamente al adquirirla.
Se trata de una distinción relevante: comprar un inmueble y comprar la sociedad propietaria de ese inmueble no representan jurídicamente la misma operación.
- La posibilidad de construir debe verificarse antes de comprar
Que un terreno esté disponible para la venta no significa necesariamente que en él pueda desarrollarse el proyecto que contempla el inversionista.
El uso de suelo, las normas urbanísticas, los permisos de construcción y, cuando corresponda, los aspectos ambientales son elementos fundamentales del análisis previo.
En el distrito de Panamá, por ejemplo, la Dirección de Obras y Construcciones contempla actualmente diferentes permisos relacionados con construcción, movimiento de tierra, demolición y ocupación, entre otros. El marco municipal vigente contempla además distintas etapas dentro del proceso de autorización de obras.
Para un desarrollador, identificar estas condiciones antes de cerrar la compra permite evaluar si el concepto del proyecto es jurídicamente compatible con el terreno y anticipar condiciones que podrían afectar su ejecución.
Por ello, la revisión de permisos no debería verse solamente como una etapa posterior a la adquisición. En determinados proyectos puede constituir una parte esencial del due diligence.
- La estructura de la inversión también importa
Una inversión inmobiliaria puede estructurarse de distintas maneras.
La adquisición directa del inmueble, la compra de una sociedad propietaria, la participación en una sociedad de propósito especial o la utilización de determinadas estructuras de financiamiento pueden generar consecuencias jurídicas diferentes.
La estructura adecuada dependerá, entre otros elementos, de quiénes sean los inversionistas, la naturaleza y duración del proyecto, su fuente de financiamiento y el mecanismo contemplado para una futura venta o salida.
En proyectos con múltiples inversionistas también resulta importante establecer desde el inicio las reglas aplicables a aportes de capital, toma de decisiones, transferencias de participaciones, financiamientos adicionales y mecanismos para resolver desacuerdos.
La estructura jurídica debe responder, por tanto, al modelo económico de la inversión y no definirse de forma aislada.
- Financiamiento y garantías forman parte de la vida del proyecto
En proyectos inmobiliarios de cierta escala, la adquisición del terreno es solamente una etapa del ciclo de inversión.
El financiamiento puede involucrar hipotecas, fideicomisos de garantía y otras estructuras destinadas a respaldar las obligaciones del proyecto. Por ello, en nuestra práctica inmobiliaria abordamos el financiamiento, las hipotecas y los fideicomisos de garantía de forma coordinada con la adquisición y el desarrollo del activo.
Desde el inicio resulta conveniente evaluar cómo las garantías y obligaciones financieras interactuarán con la estructura de propiedad y con el desarrollo previsto.
Esta coordinación es particularmente importante cuando las distintas fases de un proyecto requieren nuevas fuentes de capital o cuando participan desarrolladores, inversionistas y entidades financieras con intereses diferentes.
Nuestra experiencia refleja precisamente esa intersección entre bienes raíces y financiamiento.
- Propiedad horizontal: pensar desde el desarrollo en la operación futura
En proyectos residenciales, comerciales y de uso mixto, la incorporación al régimen de propiedad horizontal merece atención desde las etapas de estructuración.
Panamá cuenta con la Ley 284 de 14 de febrero de 2022, que regula el régimen de propiedad horizontal. Durante 2026, el Ministerio de Vivienda y Ordenamiento Territorial ha continuado trabajando en su reglamentación, incluyendo aspectos relacionados con la administración de propiedades horizontales.
Para un desarrollador, las decisiones adoptadas al estructurar un régimen de propiedad horizontal pueden tener efectos durante muchos años después de terminada la construcción.
El reglamento de copropiedad, la delimitación entre bienes privados y comunes y las reglas aplicables a la administración forman parte de la arquitectura jurídica que permitirá operar el proyecto después de su entrega.
Por ello, la propiedad horizontal no debería analizarse únicamente como el trámite necesario para vender unidades individualmente, sino como parte de la planificación legal integral del proyecto.
Un mercado más selectivo exige mayor atención jurídica
En bienes raíces, el valor de una inversión depende tanto de las condiciones comerciales del activo como de la capacidad de ejecutar el proyecto para el cual fue adquirido.
Para inversionistas y desarrolladores, realizar un análisis legal temprano permite identificar contingencias antes de comprometer capital y, al mismo tiempo, estructurar la operación de acuerdo con las necesidades financieras y comerciales del proyecto.
En un mercado que se vuelve más selectivo, la ubicación y el precio seguirán siendo factores fundamentales. Pero también lo serán la certeza sobre el título, la viabilidad regulatoria, la estructura jurídica y financiera y las reglas que determinarán cómo funcionará el activo una vez desarrollado.
En ese contexto, el due diligence inmobiliario deja de ser solamente un mecanismo para identificar riesgos antes de una compraventa. Se convierte en una herramienta para determinar, desde el inicio, si el proyecto que el inversionista imagina puede efectivamente desarrollarse sobre el activo que pretende adquirir.
En Alcogal acompañamos a inversionistas, desarrolladores y entidades financieras en cada etapa del ciclo inmobiliario, desde la debida diligencia y la estructuración de la inversión hasta el financiamiento, la constitución del régimen de propiedad horizontal y la operación del activo.
Preguntas frecuentes
1. ¿Qué aspectos legales conviene revisar antes de invertir en un inmueble en Panamá?
Antes de invertir en un inmueble en Panamá, conviene revisar su titularidad, los gravámenes y las limitaciones registrales, la compatibilidad del uso de suelo con el proyecto previsto y los permisos aplicables. También deben analizarse la estructura jurídica de la inversión, las condiciones de financiamiento y, cuando corresponda, las reglas de propiedad horizontal. Estos elementos permiten evaluar no solo la adquisición, sino también la viabilidad del desarrollo y la operación futura del activo.
2. ¿Qué debe incluir la debida diligencia inmobiliaria en Panamá?
La debida diligencia inmobiliaria debe confirmar la titularidad del inmueble e identificar gravámenes, limitaciones registrales, servidumbres y condiciones de acceso que puedan afectarlo. Según la naturaleza del proyecto, la revisión también debe abarcar el uso de suelo, las normas urbanísticas, los permisos y los aspectos ambientales aplicables. Su alcance debe responder al desarrollo previsto y, si se adquiere la sociedad propietaria, incluir su situación jurídica y sus obligaciones.
3. ¿Qué diferencia existe entre comprar un inmueble y adquirir la sociedad propietaria?
La compra directa tiene por objeto el inmueble, mientras que la adquisición de las acciones de la sociedad propietaria recae sobre una participación en esa entidad. Esta diferencia modifica el alcance del análisis legal: en una compra de acciones no basta con revisar el activo; también deben examinarse la situación jurídica de la sociedad y las obligaciones que el comprador asumiría indirectamente al adquirirla.
4. ¿Cómo determinar si un terreno en Panamá permite desarrollar el proyecto previsto?
Para determinar si un terreno permite desarrollar un proyecto, deben revisarse el uso de suelo, las normas urbanísticas, los permisos requeridos y, cuando corresponda, los aspectos ambientales. Esta evaluación debe realizarse antes de cerrar la compra, pues la disponibilidad del terreno para la venta no garantiza su compatibilidad con el desarrollo previsto. Identificar estas condiciones permite anticipar factores que podrían afectar la ejecución del proyecto.
5. ¿Por qué deben analizarse el financiamiento y las garantías desde el inicio de un proyecto inmobiliario?
El financiamiento y las garantías deben analizarse desde el inicio porque interactúan con la estructura de propiedad y las distintas etapas del desarrollo. Las hipotecas, los fideicomisos de garantía y otras estructuras deben coordinarse con las necesidades de capital y las obligaciones del proyecto. Esta coordinación cobra especial importancia cuando participan varios inversionistas o entidades financieras, o cuando las fases del desarrollo requieren nuevas fuentes de financiamiento.
6. ¿Por qué conviene planificar la propiedad horizontal desde la estructuración del proyecto?
La propiedad horizontal debe planificarse desde la estructuración porque sus reglas inciden en la operación del proyecto después de su entrega. El reglamento de copropiedad, la delimitación de bienes privados y comunes y las disposiciones de administración pueden producir efectos durante muchos años. Por ello, su análisis no debe limitarse al trámite para vender unidades individualmente, sino formar parte de la planificación legal integral del desarrollo.
Lea más artículos aquí.